


Assurer un immeuble en copropriété est aujourd'hui une obligation légale (loi ALUR, codifiée à l'article 9-1 de la loi du 10 juillet 1965).
Chaque syndicat de copropriétaires doit impérativement souscrire une assurance contre les risques de responsabilité civile. Si ce n’est pas fait, le syndic engage lourdement sa responsabilité professionnelle, et les copropriétaires s'exposent à indemniser les tiers sur leurs deniers personnels.
Un contrat multirisque immeuble (MRI) repose sur deux volets : les conditions particulières (votre tarif, vos franchises, vos capitaux) et les conditions générales (le cadre juridique, souvent un fascicule indigeste de 60 pages). Analyser ces documents, négocier les clauses et veiller à ce que la couverture colle parfaitement à la réalité de votre bâti fait partie intégrante de la mission de votre syndic.
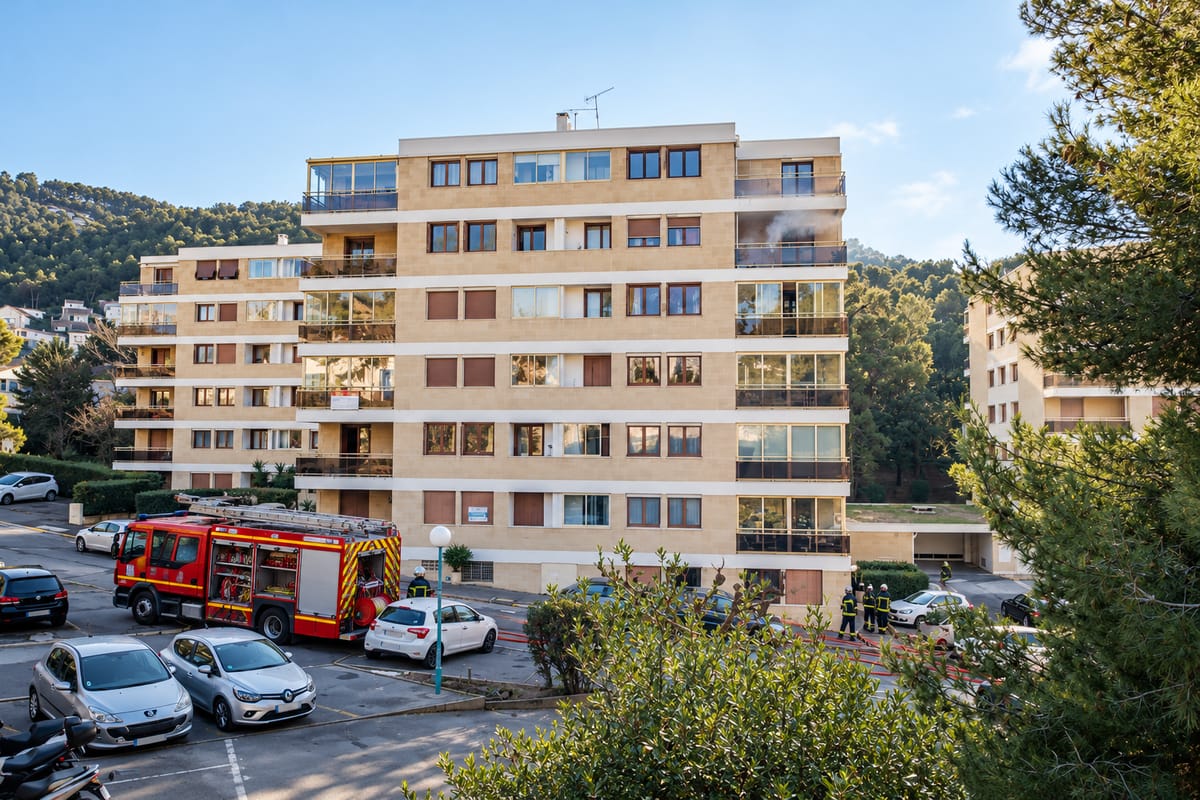
Un dégât des eaux, un incendie, des dommages dans les parties communes… Un sinistre peut rapidement désorganiser la vie d’une copropriété et entraîner des dépenses importantes. Dans ces moments-là, une question devient essentielle : l’assurance de l’immeuble est-elle réellement adaptée aux risques et aux caractéristiques du bâtiment ?
Pourtant, lorsqu’on examine un contrat d’assurance immeuble, on s’intéresse souvent en priorité au montant de la cotisation. C’est compréhensible, car les charges de copropriété doivent être maîtrisées. Mais un contrat moins cher n’est pas nécessairement le plus protecteur.
Alors, quels sont les critères à vérifier pour s’assurer que la copropriété est correctement couverte ?
1. Des garanties adaptées aux risques de l’immeuble
Tous les immeubles n’ont pas les mêmes caractéristiques ni les mêmes besoins. Un immeuble ancien du centre de Marseille, une résidence récente ou une copropriété dotée de commerces en rez-de-chaussée ne présentent pas exactement les mêmes risques.
L’assurance doit donc être adaptée à la réalité du bâtiment, à ses équipements, à ses usages et à ses particularités.
Parmi les garanties à examiner figurent notamment :
L’incendie et les événements assimilés, pour couvrir les dommages relevant du contrat.
Les dégâts des eaux, fréquents en copropriété et susceptibles d’affecter plusieurs logements ou les parties communes.
Les événements climatiques, selon les garanties et les conditions prévues au contrat.
La responsabilité civile de la copropriété, lorsque sa responsabilité est engagée dans les conditions prévues par la loi et le contrat.
Le bris de glace, les dommages électriques ou d’autres garanties complémentaires, lorsque les caractéristiques de l’immeuble les justifient.
L’enjeu n’est pas de souscrire toutes les options possibles, mais de vérifier que les risques importants sont couverts de manière cohérente avec le patrimoine assuré.
2. Ne pas s’arrêter au montant de la cotisation
Deux contrats peuvent afficher des prix très différents tout en présentant des niveaux de protection qui ne sont pas directement comparables.
Pour comprendre ce qui justifie un tarif, il faut examiner plusieurs éléments : les garanties incluses, les exclusions, les plafonds d’indemnisation, les franchises et les modalités d’application de chaque garantie.
Prenons un exemple : à la suite d’un dégât des eaux dans les parties communes, une franchise importante peut laisser une somme significative à la charge de la copropriété. Pour un autre sinistre, un plafond insuffisant ou une exclusion applicable peut limiter l’indemnisation.
Le bon réflexe : comparer les garanties à périmètre équivalent, et pas seulement les cotisations annuelles.
3. Les franchises et les exclusions : les petites lignes qui comptent
Les franchises correspondent aux sommes qui restent à la charge de l’assuré selon les modalités prévues au contrat. Les exclusions, quant à elles, définissent les situations ou les dommages qui ne sont pas couverts.
Ces éléments méritent une lecture attentive, car ils peuvent avoir des conséquences financières importantes.
Il est notamment utile de vérifier :
Le montant des franchises pour les principaux types de sinistres.
Les exclusions spécifiques et les conditions de garantie.
Les éventuelles limites d’indemnisation.
Les obligations de prévention, d’entretien ou de déclaration imposées par le contrat.
Les conditions particulières applicables aux immeubles anciens ou présentant certaines caractéristiques.
Une garantie annoncée dans un contrat ne signifie pas nécessairement que tous les dommages associés seront indemnisés sans condition. Il faut toujours examiner les clauses qui précisent son fonctionnement.
4. Les capitaux assurés sont-ils toujours adaptés ?
Un contrat doit également être cohérent avec la valeur du bâtiment et les modalités d’évaluation des dommages prévues par l’assureur.
Une copropriété évolue : travaux de rénovation, amélioration des équipements, transformation des parties communes… Il est donc utile de vérifier régulièrement si les informations communiquées à l’assureur restent exactes et si les conditions d’indemnisation sont adaptées.
Il faut notamment s’intéresser aux modalités de reconstruction ou de réparation, aux éventuelles limites de garantie et aux règles de vétusté applicables.
L’objectif est d’éviter les mauvaises surprises au moment où la copropriété a précisément besoin de son assurance.
5. Une bonne assurance, c’est aussi une bonne gestion du sinistre
La qualité d’un contrat ne se mesure pas uniquement à la liste des garanties. Elle se révèle aussi lorsque survient un problème.
Qui déclare le sinistre ? Quels justificatifs faut-il transmettre ? Un expert doit-il intervenir ? Quelles mesures conservatoires faut-il prendre ? Comment suivre les échanges avec l’assureur et les entreprises ?
Le syndic joue un rôle important dans la coordination de ces démarches : déclaration du sinistre relevant de la copropriété, transmission des documents, suivi du dossier et information du conseil syndical et des copropriétaires.
La réactivité est essentielle, mais elle ne remplace pas le respect des procédures contractuelles. En cas de sinistre, il convient de prendre les mesures urgentes nécessaires pour limiter les dommages, de conserver les justificatifs et de respecter les délais de déclaration applicables.
Une gestion rigoureuse facilite le suivi du dossier et contribue à défendre au mieux les intérêts de la copropriété.
6. Le conseil syndical a un rôle à jouer
L’assurance immeuble ne doit pas être un sujet que l’on redécouvre uniquement lorsqu’un sinistre survient.
Le conseil syndical peut participer à une revue régulière du contrat avec le syndic, en demandant notamment :
La dernière version du contrat et de ses conditions particulières.
Un récapitulatif des principales garanties, franchises et exclusions.
Une vérification de l’adéquation des capitaux et des caractéristiques déclarées de l’immeuble.
Un point sur les sinistres récents et les dossiers encore en cours.
Une comparaison des offres concurrentes lorsque cela est pertinent, à garanties équivalentes.
Cette démarche permet de mieux comprendre la protection de l’immeuble et d’identifier les éventuelles améliorations à envisager.
En conclusion : le bon contrat est celui qui protège réellement la copropriété
Une assurance immeuble adaptée repose sur un équilibre entre le coût, l’étendue des garanties, les franchises, les exclusions et la qualité du suivi des sinistres.
Le prix reste un critère important, mais il ne doit jamais être le seul. Ce qui compte, c’est de savoir ce que la copropriété peut réellement attendre de son contrat lorsque survient un événement dommageable.
Chez Immobilière Pujol, nous considérons que la gestion d’une copropriété passe aussi par l’anticipation des risques et la bonne compréhension des contrats qui protègent . Prendre le temps de vérifier son assurance, c’est donner aux copropriétaires une vision plus claire de leur niveau de protection et des éventuels points à améliorer.
